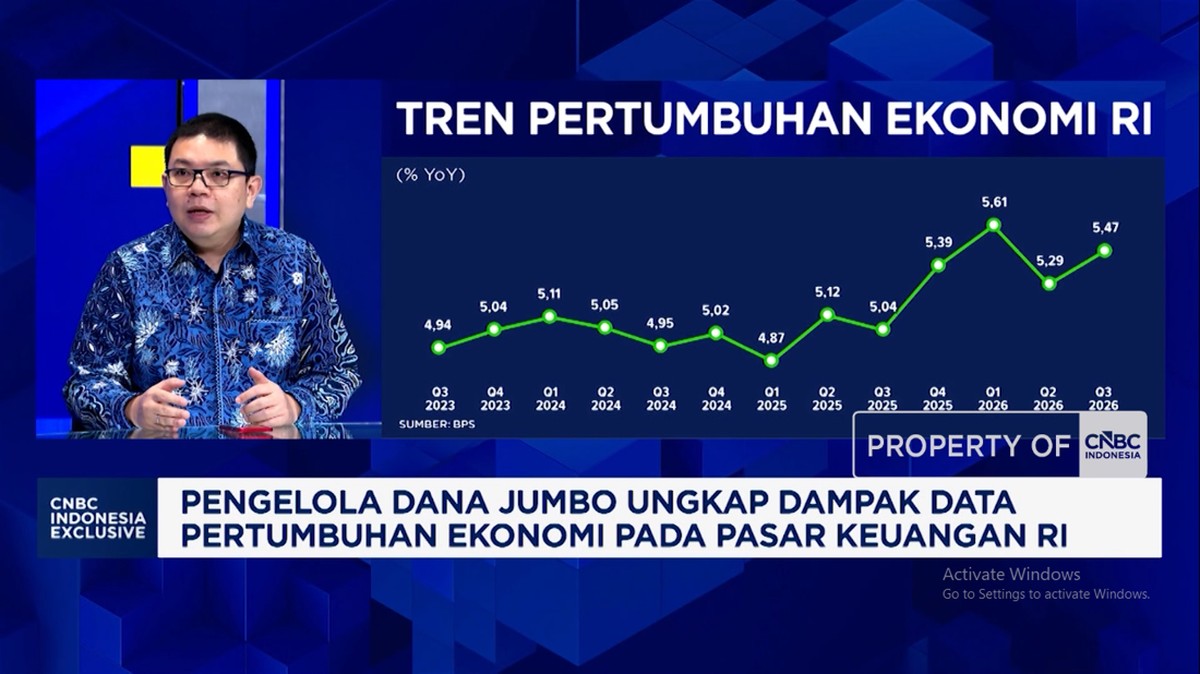
PUBLISITAS.ID — Badan Pusat Statistik mencatat pertumbuhan ekonomi Indonesia 5,47% year on year pada kuartal III 2026, jauh melampaui proyeksi ekonom di kisaran 5,2%. Bagi pelaku pasar modal, angka itu bukan satu-satunya yang mereka pantau. Direktur Panin Asset Management Rudiyanto menilai posisi Indonesia di indeks MSCI dan pengelolaan APBN justru lebih menentukan arah obligasi dan saham hingga akhir tahun.
Realisasi pertumbuhan ekonomi kuartal III 2026 mengejutkan sisi atas. BPS mencatat angka 5,47% secara year on year, sementara konsensus ekonom sebelumnya berada di kisaran 5,2%. Selisih itu menunjukkan ekonomi domestik masih menahan tekanan biaya yang meningkat dan ketidakpastian global.
Rudiyanto menyebut kenaikan biaya, tingginya ketidakpastian, dan omzet pelaku pasar yang menurun menjadi latar dari capaian tersebut. Meski begitu, ia menilai pertumbuhan yang lebih tinggi dari ekspektasi pasar sebagai hasil positif.
Mengapa Pasar Modal Tidak Cukup Melihat Angka PDB
Bagi investor pasar modal, data PDB bukan variabel tunggal. Rudiyanto menyoroti dua sentimen yang lebih berpengaruh terhadap keputusan investasi menjelang penutupan 2026, yakni daya tahan Indonesia mempertahankan status emerging market dalam penilaian MSCI dan pengelolaan APBN.
Posisi di indeks MSCI menentukan bobot alokasi dana asing yang masuk ke pasar saham domestik. Sementara APBN berdampak langsung ke instrumen obligasi, terutama menyangkut besaran penerbitan surat utang negara dan tekanan pada yield.
Daya Tahan Emerging Market dan Risiko Reklasifikasi
Status emerging market Indonesia di mata MSCI menjadi perhatian tersendiri. Reklasifikasi atau perubahan metodologi indeks bisa memicu arus dana keluar secara mekanis, terlepas dari kondisi fundamental emiten.
Karena itu, pelaku pasar mencermati sinyal dari MSCI lebih ketat dibanding rilis data makro bulanan. Bagi manajer investasi, kepastian status indeks membantu menyusun strategi alokasi aset untuk periode berikutnya.
APBN dan Arah Pergerakan Obligasi
Pengelolaan anggaran negara berpengaruh ke pasar surat utang. Defisit APBN yang melebar menuntut penerbitan obligasi lebih besar, yang berpotensi menekan harga dan mendorong yield naik.
Sebaliknya, disiplin fiskal menjaga stabilitas yield dan memberi ruang bagi investor untuk mempertahankan durasi portofolio. Rudiyanto menempatkan APBN sebagai faktor yang mempengaruhi instrumen obligasi secara langsung.
Keterbukaan Informasi dan Penindakan Manipulasi Saham
Selain faktor eksternal, Rudiyanto berharap langkah tegas bursa dalam keterbukaan informasi dan penindakan terhadap saham yang melakukan manipulasi memperkuat keyakinan investor terhadap pasar saham Indonesia.
Penegakan aturan dianggap penting karena praktik manipulasi harga merusak kepercayaan, terutama bagi investor ritel yang porsinya terus tumbuh. Bursa dinilai perlu konsisten menindak pelanggaran agar partisipasi pasar tetap sehat.
Sentimen Akhir Tahun 2026
Menghadapi akhir 2026, pasar modal Indonesia bergerak di antara dua kutub. Di satu sisi, pertumbuhan ekonomi di atas ekspektasi memberi landasan fundamental. Di sisi lain, ketidakpastian biaya, posisi di MSCI, dan arah APBN menahan laju pengambilan risiko.
Rudiyanto memaparkan pandangan tersebut dalam program Squawk Box CNBC Indonesia bersama Shania Alatas. Arah pergerakan pasar modal hingga penutupan tahun akan ditentukan oleh bagaimana ketiga sentimen itu berkembang, bukan semata oleh besaran pertumbuhan ekonomi kuartal III.