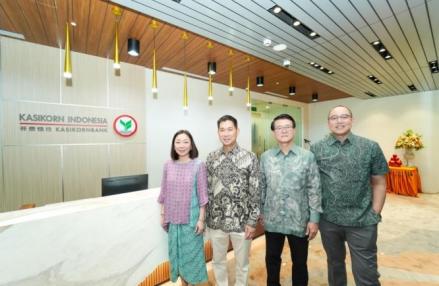
PUBLISITAS.ID — PT Bank Kasikorn Indonesia Tbk (BMAS) menandatangani fasilitas pinjaman bilateral hingga USD341 juta dari pemegang saham pengendalinya, Kasikornbank Public Company Limited (KBank). Pinjaman berjenjang dua tahun itu dipakai untuk memperkuat likuiditas jangka panjang sekaligus membiayai penyaluran kredit kepada nasabah. Penarikan dilakukan bertahap, dengan sebagian plafon sudah memiliki underlying perjanjian dengan KBank.
Fasilitas pinjaman bilateral senilai USD341 juta diperoleh BMAS dari Kasikornbank Public Company Limited (KBank) selaku pemegang saham pengendali. Tenor pinjaman mencapai dua tahun sejak tanggal penarikan, dengan tingkat bunga mengacu pada Secured Overnight Financing Rate (SOFR) ditambah margin yang menyesuaikan kondisi pasar.
Keterbukaan informasi yang dirilis Jumat (6/11/2026) menyebut dana tersebut dialokasikan untuk mendukung likuiditas jangka panjang perseroan. Sumber dana yang sama juga dipakai menunjang penyaluran kredit kepada nasabah BMAS.
Penarikan Bertahap, USD235 Juta Sudah Berunderlying
Dari total plafon USD341 juta, sebanyak USD235 juta telah memiliki underlying berdasarkan perjanjian yang disepakati dengan KBank. Sisanya akan ditarik secara bertahap sesuai kebutuhan perseroan.
BMAS mencatat penarikan pertama sebesar USD55 juta pada 21 Agustus 2026. Penarikan lanjutan direncanakan berupa dana sebesar CNH201 juta atau setara USD30 juta, efektif pada 20 Oktober 2026.
Struktur pinjaman berbasis SOFR lazim dipakai untuk fasilitas valas antar-entitas afiliasi. Bagi BMAS, bunga mengambang dengan margin pasar membuat biaya dana bergerak mengikuti tren suku bunga acuan global, bukan fixed rate jangka panjang.
Mengapa Pinjaman Datang dari Induk Usaha
KBank merupakan pemegang saham pengendali BMAS, sehingga fasilitas ini masuk kategori transaksi afiliasi. Pendanaan dari induk usaha umumnya dipilih bank anak untuk memperkuat struktur likuiditas valas tanpa harus mengejar dana mahal di pasar antarbank.
Bagi KBank, penyaluran pinjaman ke entitas anak di Indonesia menjadi cara menjaga eksposur di pasar kredit domestik yang masih tumbuh. BMAS sendiri menyebut pinjaman ini mendukung ekspansi kredit, bukan sekadar menambal kebutuhan likuiditas jangka pendek.
Apa Artinya bagi Investor dan Nasabah BMAS
Investor perlu mencermati dua hal: biaya bunga yang mengikuti SOFR plus margin, serta porsi plafon yang belum ditarik. Penarikan bertahap memberi BMAS ruang menyesuaikan kebutuhan likuiditas dengan pertumbuhan kredit aktual.
Dari sisi nasabah, tambahan likuiditas valas dari induk usaha berpotensi menjaga kapasitas bank menyalurkan kredit, terutama segmen yang membutuhkan pendanaan dolar. Namun besaran riil kredit yang bisa digenjot bergantung pada penyerapan di lapangan.
Hingga berita ini diturunkan, belum ada keterangan resmi dari manajemen BMAS soal target pertumbuhan kredit yang hendak dicapai dari fasilitas tersebut. Keterbukaan informasi hanya menyebut pinjaman dipakai untuk likuiditas jangka panjang dan penyaluran kredit kepada nasabah.